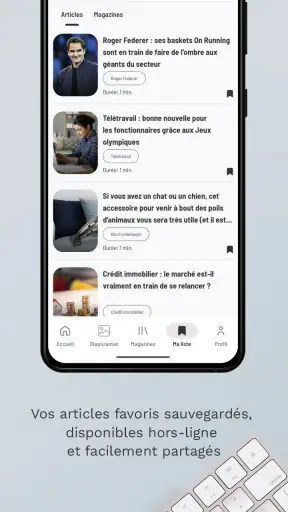
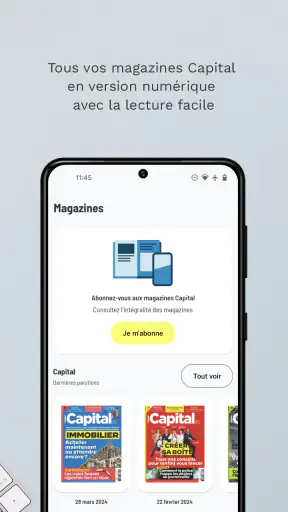
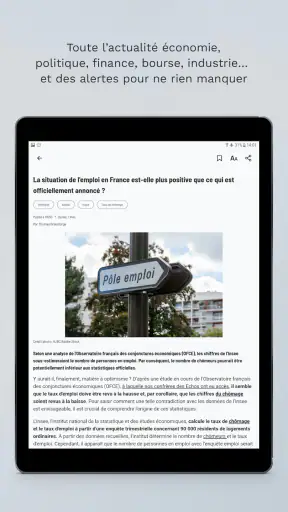
Je consulte souvent l’actualité économique par petites touches, entre deux tâches, et c’est précisément dans ce contexte que Capital : toute l’actu éco trouve son intérêt. L’application de Prisma Media rassemble des informations consacrées à l’économie et aux entreprises dans un format pensé pour le mobile. Je l’ai surtout trouvée pratique quand je voulais comprendre rapidement ce qui pouvait avoir un effet sur mon budget, mon travail ou les décisions prises autour de moi, sans ouvrir plusieurs sources à la suite.
Son approche reste celle d’une application d’actualités et de magazines, pas celle d’un outil de gestion financière personnelle. Elle ne remplace donc ni le suivi de son compte bancaire ni une recherche approfondie sur un placement. En revanche, elle peut servir de point d’entrée simple pour garder un œil sur les sujets économiques. Son meilleur usage est la lecture régulière et ciblée, plutôt qu’une consultation intensive de toute l’actualité.
Une application utile quand plusieurs personnes partagent le même appareil
Dans un foyer, une tablette ou un téléphone peut passer d’une main à l’autre. Un parent peut vouloir lire un article sur l’inflation, un autre membre du foyer peut chercher des informations sur l’emploi, tandis qu’un adolescent s’intéresse aux entreprises ou aux nouvelles technologies. Dans ce scénario, l’application a l’avantage de proposer un contenu économique accessible sans transformer l’appareil en tableau de bord compliqué.
Je l’imagine particulièrement bien dans une routine du matin. Une personne ouvre l’application pendant le petit-déjeuner, parcourt les sujets importants, puis laisse l’appareil à quelqu’un d’autre. Le soir, on peut revenir sur un article pour discuter d’une hausse de prix, d’un changement dans une entreprise ou d’une décision publique. Ce type de lecture partagée fonctionne mieux avec des articles courts ou consultables rapidement qu’avec une source qui exige une longue session.
Il faut toutefois garder une limite en tête : l’expérience reste personnelle à chaque utilisateur. L’application est installée sur un appareil, mais cela ne signifie pas automatiquement que les préférences, l’historique ou les éventuels accès liés à un compte sont séparés pour chaque membre du foyer. Si plusieurs personnes utilisent le même téléphone, je recommande donc de ne pas considérer la session ouverte comme un espace privé. Pour une tablette familiale, cette précaution est encore plus importante.
Cette question de partage ne rend pas l’application moins intéressante. Elle change simplement la manière de l’utiliser. Je préfère la voir comme une source commune de lecture, à consulter sans y déposer d’informations personnelles inutiles. Pour une famille qui veut discuter de l’actualité économique, c’est une approche raisonnable. Pour quelqu’un qui cherche un espace strictement individuel avec des profils distincts, il vaut mieux vérifier attentivement le fonctionnement proposé au moment de l’installation.
Ce que je prépare avant de la laisser dans un usage familial
Sur un appareil partagé, je commence par regarder les réglages disponibles et par distinguer ce qui relève de la lecture libre de ce qui pourrait demander une identification. Je vérifie aussi que chaque personne sait comment revenir à l’écran principal, fermer une session éventuelle et éviter de modifier les réglages d’un autre utilisateur. Ce sont de petits gestes, mais ils évitent les confusions quand plusieurs lecteurs se servent du même appareil.
Je conseille également de décider à l’avance si l’application sera utilisée comme une revue commune ou comme une lecture individuelle. Dans le premier cas, chacun peut signaler oralement un article intéressant. Dans le second, il vaut mieux éviter de laisser l’appareil déverrouillé avec une page ouverte si le contenu consulté touche à une situation professionnelle ou financière sensible. La simplicité d’accès ne doit pas être confondue avec une séparation automatique des usages.
Pour un foyer avec des enfants, je ne présenterais pas l’application comme une activité destinée aux plus jeunes. Elle est classée PEGI 3, ce qui correspond à une classification d’âge très large, mais les sujets économiques peuvent être abstraits ou peu adaptés à leur niveau de compréhension. Un enfant peut lire un titre sans saisir le contexte, les enjeux ou les limites d’une information. La présence d’un adulte reste donc utile pour expliquer les mots et remettre les nouvelles dans leur contexte.
Installation, limites de compte et organisation de la lecture
L’installation est gratuite, ce qui facilite un premier essai sans engagement financier immédiat. L’application est disponible depuis le 21 juin 2013 et sa version actuelle est la 3.18.1. Elle demande au minimum Android 6.0, un point à vérifier avant de la placer sur un ancien téléphone ou une tablette restée longtemps dans un tiroir. Sur un appareil familial vieillissant, cette compatibilité peut décider de l’intérêt réel de l’application.
La présence d’achats intégrés mérite une attention particulière. Leur montant peut aller de 0,99 € à 59,99 € lorsqu’ils sont facturés par Google Play. Je ne laisserais donc pas un appareil partagé avec un moyen de paiement accessible sans vérifier les protections du magasin d’applications. Ce conseil ne concerne pas seulement les enfants : un adulte peut aussi valider une option par erreur s’il ne lit pas l’écran affiché ou s’il pense rester dans une partie gratuite.
Dans un environnement familial, je préfère installer l’application avec le propriétaire principal de l’appareil, puis expliquer clairement ce qui est gratuit et ce qui peut entraîner une facturation. Si plusieurs personnes utilisent le même compte du magasin, la responsabilité de l’achat peut devenir difficile à déterminer. La bonne pratique consiste à garder la validation des dépenses entre les mains d’une seule personne et à ne pas partager inutilement les identifiants.
Je trouve aussi utile de choisir un moment de lecture plutôt que de laisser chacun ouvrir l’application au hasard. Une courte consultation quotidienne permet de rester informé sans monopoliser la tablette. Pour un couple, on peut par exemple se partager les sujets : une personne lit les informations générales, l’autre regarde les articles liés au travail ou à la consommation. Cette organisation évite que tout le monde lise les mêmes titres séparément et favorise une discussion plus concrète.
Une coordination simple, sans créer de fausses attentes
La coordination entre utilisateurs repose surtout sur les habitudes du foyer, pas sur une promesse de gestion familiale. Je n’inventerais pas de profils séparés, de contrôle parental dédié ou de tableau de suivi commun. Si ces fonctions sont importantes pour vous, il faut les considérer comme des critères à vérifier directement dans l’application et dans les réglages de votre appareil, plutôt que comme des éléments garantis par sa présence sur le téléphone.
Une méthode efficace consiste à partager les articles par la conversation : « lis celui-ci, il explique la hausse des coûts » ou « regarde ce sujet avant notre discussion ». Cela fonctionne bien dans une famille où les personnes ont des niveaux différents en économie. Le lecteur le plus à l’aise peut résumer les notions difficiles, tandis que les autres posent des questions. L’application devient alors un support de discussion, et non une source qui prétend fournir à elle seule toute l’analyse nécessaire.
Je recommande aussi de comparer les informations importantes avec une source spécialisée avant de prendre une décision. Un article peut aider à comprendre un événement, mais il ne suffit pas forcément pour choisir un placement, modifier un crédit ou interpréter une situation professionnelle. C’est l’un des compromis essentiels : l’application rend l’actualité plus facile à suivre, mais une décision personnelle exige souvent davantage de contexte et de vérifications.
Pour un utilisateur seul, cette organisation peut sembler superflue. Pourtant, elle évite une consommation passive des titres. À la maison, je trouve plus intéressant de retenir deux ou trois sujets et de les relier à la vie quotidienne : le prix des courses, l’évolution d’un secteur, les changements qui touchent l’emploi. Cette sélection donne plus de valeur à une consultation rapide qu’un défilement continu de nouvelles.
Âge, confiance et lecture responsable
La classification PEGI 3 ne veut pas dire que tous les articles seront compréhensibles par un enfant. L’économie utilise des termes comme inflation, croissance, dette ou rentabilité, qui demandent souvent une explication. Pour un jeune lecteur, je privilégierais une consultation accompagnée, avec des exemples concrets et des questions simples. L’application peut éveiller la curiosité, mais elle ne remplace pas un contenu éducatif conçu spécifiquement pour l’enfance.
Avec un adolescent, l’usage peut devenir plus intéressant. On peut lui demander de résumer un article, de distinguer un fait d’un commentaire et de repérer les conséquences possibles pour les consommateurs ou les salariés. Cette approche développe l’esprit critique sans transformer chaque lecture en cours formel. Je déconseille toutefois de lui laisser croire qu’un titre économique suffit à comprendre une situation complexe. Les informations financières demandent une certaine prudence, surtout lorsqu’elles sont associées à des décisions d’argent.
La confiance concerne aussi les adultes. Dans un appareil partagé, chacun doit savoir que l’application sert à consulter des contenus et non à garantir une confidentialité totale entre les utilisateurs. Si une personne utilise un compte personnel, elle devrait éviter de le laisser ouvert lorsque d’autres prennent le téléphone. Cette règle est particulièrement importante dans un foyer où les appareils sont souvent prêtés rapidement, sans vérifier l’écran affiché.
Je fais également attention à la manière dont les nouvelles sont utilisées dans une conversation familiale. Un article peut lancer un débat, mais il ne doit pas devenir une preuve définitive dans une discussion sur un achat, un emploi ou un projet. Je préfère noter le sujet, lire les éléments importants, puis chercher des explications complémentaires. Cette méthode réduit le risque de réagir à un titre isolé ou de tirer une conclusion trop rapide.
Ce que l’application apporte face aux alternatives habituelles
Face aux applications généralistes d’actualité, Capital : toute l’actu éco a une orientation plus nette. Je n’y vais pas pour suivre tous les événements du monde, mais pour rester dans le champ de l’économie, de la consommation, des entreprises et des sujets qui influencent la vie professionnelle. Cette spécialisation réduit le temps passé à filtrer des informations sans rapport avec mes priorités.
Les journaux généralistes restent cependant meilleurs pour replacer l’économie dans un contexte politique, social ou international plus large. Une application spécialisée peut expliquer un thème économique, mais je peux avoir besoin d’une autre source pour comprendre les réactions, les conséquences diplomatiques ou les enjeux locaux. Pour moi, le meilleur équilibre consiste à utiliser Capital comme une porte d’entrée, puis à élargir la lecture lorsque le sujet devient important.
Les réseaux sociaux sont plus rapides pour repérer une actualité, mais ils mélangent facilement commentaires, réactions et informations incomplètes. Je préfère l’application lorsque je veux une lecture moins dispersée. En contrepartie, elle n’offre pas nécessairement la spontanéité d’un fil social où les réactions apparaissent immédiatement. Le choix dépend donc du besoin : découverte instantanée d’un événement ou lecture plus structurée d’un sujet économique.
Les sites web consultés dans un navigateur peuvent être plus pratiques pour comparer plusieurs articles côte à côte. Sur mobile, l’application offre une expérience plus directe, avec moins d’étapes entre l’ouverture et la lecture. Ce confort est appréciable dans les transports ou pendant une pause, mais il peut aussi encourager une consultation rapide sans prise de notes. Pour une recherche approfondie, je préfère encore le navigateur et un écran plus grand.
Les applications financières spécialisées sont évidemment plus adaptées au suivi de marchés, de portefeuilles ou d’indicateurs personnels. Je ne choisirais pas celle-ci pour remplacer ces outils. Son intérêt est éditorial : elle aide à comprendre ce qui se passe, tandis qu’un service financier sert à agir sur une situation précise. Confondre les deux serait une erreur, surtout pour un utilisateur débutant qui cherche des conseils directement applicables à son argent.
Trois habitudes qui améliorent vraiment l’expérience
La première consiste à lire un article en se demandant toujours : « qu’est-ce que cela change concrètement pour moi ou pour mon foyer ? » Cette question transforme une information générale en sujet utile. Une nouvelle sur une entreprise peut devenir une occasion de comprendre un secteur professionnel ; un article sur la consommation peut aider à mettre en perspective une dépense ; un sujet économique peut expliquer une discussion entendue au travail.
La deuxième est de ne pas multiplier les lectures identiques entre membres de la famille. Dans un usage partagé, chacun peut choisir un thème différent, puis en résumer l’idée principale aux autres. Ce fonctionnement économise du temps et révèle souvent des angles complémentaires. Il permet aussi à un lecteur moins expérimenté de poser ses questions sans devoir parcourir toute l’application.
La troisième est de conserver une distance entre actualité et décision. Si un article attire mon attention sur un secteur ou une tendance, je le considère comme un signal pour approfondir, jamais comme une consigne. Avant une décision financière, je cherche des informations adaptées à ma situation et je vérifie la date du contenu. Cette discipline est particulièrement importante lorsque l’application est utilisée par plusieurs générations qui n’ont pas la même expérience de l’argent.
Une autre astuce consiste à réserver les longues lectures à un moment calme. Dans les transports, je peux repérer les sujets qui m’intéressent, mais je préfère attendre d’être disponible pour comprendre les détails. Cela évite de retenir uniquement un titre ou une phrase sortie de son contexte. Sur une tablette familiale, cette méthode aide aussi à ne pas bloquer l’appareil trop longtemps pour les autres utilisateurs.
Mon avis pour un foyer qui veut suivre l’économie sans se compliquer la vie
Après l’avoir utilisée comme application d’actualité économique, je la trouve convaincante pour les lecteurs qui veulent une source orientée vers les sujets d’argent, d’entreprises et de vie professionnelle, sans installer un outil financier complexe. Le fait qu’elle soit gratuite au départ rend l’essai facile, et sa présence sur le marché depuis longtemps donne l’impression d’un produit installé. Elle compte plus de 100 000 installations et affiche une moyenne de 4,2 sur environ 1 100 évaluations, ce qui montre un accueil globalement favorable sans devoir en faire une garantie personnelle.
Je reste plus réservé sur son intérêt pour une personne qui attend un service totalement personnalisé, des analyses destinées aux investisseurs ou une séparation nette entre plusieurs membres d’une famille. Les achats intégrés, pouvant atteindre 59,99 € via Google Play, demandent aussi une vraie vigilance sur un appareil partagé. Enfin, la classification PEGI 3 ne transforme pas les articles économiques en contenu pour enfants : l’accompagnement d’un adulte reste préférable dès que le lecteur est jeune.
Pour un couple ou une famille, je conseillerais une utilisation organisée : un appareil correctement protégé, une personne responsable des achats, des discussions autour des articles et une vérification extérieure pour les décisions importantes. Ce cadre permet de profiter de la spécialisation de l’application sans lui demander des fonctions de contrôle familial ou de gestion financière qu’elle n’a pas vocation à remplacer.
Mon verdict est donc positif, mais ciblé. Je recommande Capital : toute l’actu éco aux foyers qui veulent mieux comprendre l’économie au quotidien, pas à ceux qui cherchent une solution complète pour gérer leur argent. Dans la bonne routine, elle devient un point de départ pratique pour parler des prix, du travail et des entreprises. Utilisée seule, sans recul ni vérification, elle risque en revanche de donner une vision trop étroite de sujets qui méritent parfois plusieurs sources.


